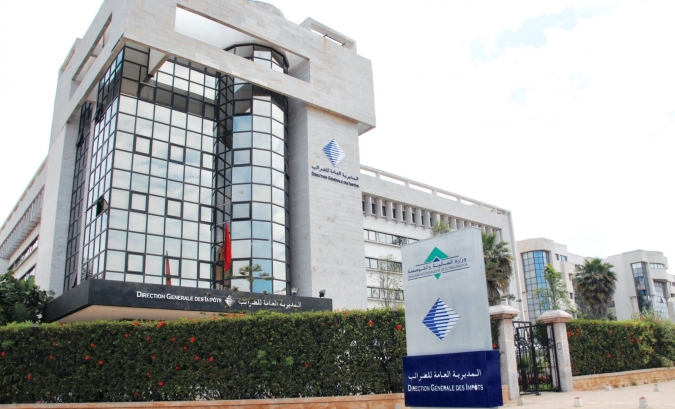
حددت المديرية العامة للضرائب يوم 02 نونبر 2026 كآخر أجل أمام فئات محددة من الملزمين لإتمام تصريحاتهم وأداء مستحقاتهم الضريبية، وذلك في إطار التزاماتهم القانونية الجارية.
وتشمل هذه الإجراءات الشركات والأشخاص الذاتيين الذين يتجاوز رقم معاملاتهم مليوني درهم، دون احتساب الضريبة على القيمة المضافة، برسم السنة المحاسبية المنتهية قبل فاتح يناير 2026، حيث يتعين عليهم تقديم التصريح المتعلق بآجال الأداء عن الربع الثالث من سنة 2026 عبر البوابة الإلكترونية “SIMPL-Délais de paiement”، مع ضرورة أداء الغرامات المستحقة إلكترونياً. كما شددت المديرية على إلزامية التأشير على البيان المفصل للفواتير من قبل مراقب الحسابات أو خبير محاسبي أو محاسب معتمد، بحسب رقم المعاملات السنوي، مؤكدة أن عدم وجود فواتير غير مؤداة لا يعفي من هذا الإجراء.
وبخصوص موردي الخدمات عن بعد غير المقيمين في المغرب، الذين يقدمون خدمات رقمية لزبناء غير خاضعين للضريبة على القيمة المضافة، فقد دعتهم المديرية إلى الإقرار برقم الأعمال المحقق في المملكة خلال الربع الثالث من 2026 وأداء الضريبة المرتبطة به في الموعد المحدد عبر ركن “Taxation on digital services”. كما نبهت إلى وجوب مسك سجل خاص بالخدمات المقدمة والاحتفاظ به لمدة عشر سنوات ووضعه رهن إشارة الإدارة عند الطلب.
وفيما يخص الخاضعين للضريبة على القيمة المضافة، ذكرت المديرية الملزمين بنظام الإقرار الفصلي بضرورة الإدلاء برقم الأعمال المنجز خلال الفصل الثالث من سنة 2026 وأداء الضريبة المستحقة، بينما يتعين على الخاضعين للنظام الشهري تقديم إقرار شهر شتنبر 2026 وأداء الضريبة المترتبة عليه في التاريخ نفسه عبر منصة “SIMPL-TVA”.
هذا ووضعت المديرية العامة للضرائب رهن إشارة المعنيين أدلة استعمال مفصلة ودفاتر تحملات عبر بوابتها الرسمية www.tax.gov.ma، وذلك لتمكينهم من استيفاء التزاماتهم المهنية والتقنية بشكل سليم وسلس.
التعليقات
0 تعليق